Domain die-dienstleister.de kaufen?
Wir ziehen mit dem Projekt
die-dienstleister.de um.
Sind Sie am Kauf der Domain
die-dienstleister.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain die-dienstleister.de kaufen?
Ist Bilanzgewinn Eigenkapital?
Ist Bilanzgewinn Eigenkapital? Der Bilanzgewinn ist ein Teil des Eigenkapitals eines Unternehmens, der aus den erwirtschafteten Gewinnen resultiert. Er wird in der Bilanz auf der Passivseite ausgewiesen und erhöht somit das Eigenkapital. Der Bilanzgewinn wird in der Regel aus dem Jahresüberschuss gebildet, der nach Abzug aller Aufwendungen und Steuern verbleibt. Somit ist der Bilanzgewinn eine wichtige Kennzahl für die finanzielle Gesundheit eines Unternehmens und trägt zur Stärkung des Eigenkapitals bei. **
Ist der Bilanzgewinn Eigenkapital?
Der Bilanzgewinn ist ein Teil des Eigenkapitals eines Unternehmens. Er entsteht, wenn die Gewinne eines Unternehmens nicht ausgeschüttet, sondern einbehalten werden. Somit erhöht der Bilanzgewinn das Eigenkapital des Unternehmens. Er wird in der Bilanz auf der Passivseite ausgewiesen und trägt zur Stärkung der finanziellen Basis des Unternehmens bei. Der Bilanzgewinn kann für zukünftige Investitionen genutzt werden oder dazu dienen, die Eigenkapitalbasis des Unternehmens zu festigen. Insgesamt ist der Bilanzgewinn also ein wichtiger Bestandteil des Eigenkapitals eines Unternehmens. **

Ähnliche Suchbegriffe für Bilanzgewinn
Top-Angebote
Produkte zum Begriff Bilanzgewinn:
-
Güde Gartenpflege-Set GPS 1001 4in1Güde Gartenpflege-Set GPS 1001 4in1 2-Takt-Motor Softgriff Zusatzhandgriff PrimerpumpeFreischneideraufsatz: Schnittbreite 255mmTrimmeraufsatz: Schnittbreite 480mm TippautomatikHeckenscherenaufsatz: 180° neigbar Schnittlänge 435mmAstkettensägenaufsatz:Schnittlänge: 300mm mit Oregon Schwert und KetteVerlängerung passend für alle Anbauteile Komfortables TragegurtsystemLieferumfang:Motoreinheit, Astkettensäge, Freischneider und Trimmer, Heckenschere, Verlängerung, Mischbehälter und Tragegurt139,00 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Schmitz, Lilo: Die Kunst systemisch-lösungsfokussierter BeratungDie Kunst systemisch-lösungsfokussierter Beratung , Richtig beraten mit sparsamen und entspannten Methoden - das wünschen sich alle, die im beruflichen Alltag mit Menschen arbeiten. In der Tradition systemischer Ansätze haben Insoo Kim Berg und Steve de Shazer dazu an ihrem Institut in Milwaukee verblüffend einfache, sparsame und humorvolle Haltungen und Methoden entwickelt, die heute zum Standard systemischer Beratung gehören. Im Zentrum systemisch-lösungsfokussierter Beratung stehen weniger die Probleme und die problematische Vergangenheit der Klientin, sondern auf der Basis guter Erfahrungen nächste Schritte, Überlegungen und Veränderungen, die den Alltag und das Leben der Klienten verbessern können. Dazu begibt sich die Beraterin in eine entspannte und bescheidene Haltung des "Nicht-Wissens" und erforscht die individuellen Lösungswege der KlientIn und wie diese für eine gelingende Zukunft genutzt werden können. Als systemischer Beratungsansatz betrachtet systemisch-lösungsfokussierte Beratung sowohl die Beraterin als auch die Klientin im Kontext ihrer engeren und weiteren Beziehungen und Netzwerke. Sie betrachtet Vielfalt als Merkmal menschlichen Lebens und nimmt eine respektvolle und gelassene Haltung gegenüber divergierenden Milieus und Lebensentwürfen ein. Ohne Not und Benachteiligung schönzureden, macht sich systemisch-lösungsfokussierte Beratung gemeinsam mit den KlientInnen auf die Suche nach individuellen, sozialen und gesellschaftlichen Ressourcen und hilfreicher Unterstützung für eine gelingende Zukunft. Nicht immer ist der richtige Zeitpunkt für eine Veränderung. Wenn Veränderungen nicht gelingen, KlientInnen ständig klagen, Termine nicht eingehalten werden, geht systemisch-lösungsfokussierte Beratung davon aus: Aus Sicht des Klienten gibt es einen "guten Grund" dafür. Hier setzt systemisch-lösungsfokussierte Beratung wenig Energie ein und wartet gelassen auf einen besseren Zeitpunkt oder verhandelt bei Krisen und externem Druck einen Minimalkonsens, mit dem alle leben können. Beratung kann und muss gelernt werden. Begabung und Interesse allein reichen nicht aus, sondern führen leicht ins Burn-Out. Beratung braucht neben Grundhaltungen wie Kongruenz, Akzeptanz und Empathie auch Routinen und Handwerkszeug, das der Beraterin und der Klientin gleichermaßen Sicherheit und einen Rahmen vermittelt. Dazu will dieses Buch ermuntern und alle unterstützen, die systemisch-lösungsfokussierte Beratung lernen oder auffrischen wollen. Mit einer Fülle von praktischen Übungen werden neue Erfahrungen in der Beratung angeregt. Kleine Bausteine und größere Leitfäden können direkt in der Beratung angewendet, erprobt und mit der eigenen Beratungspraxis verbunden werden. Dabei kann das Buch ganz unterschiedlich genutzt werden: - Lernen durch Selbststudium und Selbstberatung Wer gerne alleine und aus Büchern lernt, erhält zusätzlich zu den Bausteinen Übungen zur Selbstberatung und zur individuellen Selbsterfahrung. - Lernen mit Lernpartner oder Lerngruppe Ihre eigentliche Kraft entfalten die Übungen und Bausteine, wenn sie mit einer PartnerIn oder in einer Lerngruppe geübt werden und die BeraterIn sich selbst mit ihren Alltags- und Lebensanliegen der Beratung stellt. Beratung heißt auch: sich selbst weiterentwickeln und in der Selbsterfahrung erleben, was Beratung als Begleitung und Hilfestellung vermag. Diese Selbsterfahrung sollte (an der Hochschule wie in der Fort- und Weiterbildung) wichtiger Baustein jeder Beratungsausbildung sein. Wie immer Sie dieses Buch nutzen - es möchte fortsetzen, was schon dem Vorgänger-Band "Lösungsorientierte Gesprächsführung" gelungen ist: Ihre Beratungspraxis leichter und hilfreicher machen. Völlig überarbeitete Ausgabe des vergriffenen Titels "Lösungsorientierte Gesprächsführung" (B 8411). , Scheinwerferblenden & -gitter > Karosserie & Exterieur Styling , Erscheinungsjahr: 20240612, Produktform: Kartoniert, Autoren: Schmitz, Lilo, Seitenzahl/Blattzahl: 190, Keyword: Empathie; Fortbildung; Gesprächsführung; Hochschule; Lehrbuch; Lösungsorientierte Kurztherapie; Lösungswege; Methode Beratung; Selbstberatung; Weiterbildung; klientzentriert; ressourcenorientiert; systemisch, Fachschema: Humanistische Psychologie~Psychologie / Humanistisch~Sozialeinrichtung~Psychotherapie - Psychotherapeut~Therapie / Psychotherapie, Fachkategorie: Humanistische Psychologie~Psychotherapie: Beratung, Warengruppe: HC/Psychologie/Psychologische Ratgeber, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 206, Breite: 145, Höhe: 10, Gewicht: 298, Produktform: Kartoniert, Genre: Geisteswissenschaften/Kunst/Musik,19,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Nachhaltiges Veranstaltungsmanagement. Die sozio-ökonomischen Herausforderungen der Veranstaltung eines umweltfreundliches Musikfestivals, TaschenbuchNachhaltiges Veranstaltungsmanagement. Die Sozio-ökonomischen Herausforderungen Der Veranstaltung Eines Umweltfreundliches Musikfestivals, Taschenbuch Von Paul Schäfer, Grin, 978-3-346-23513-8, Seitenanzahl: 6442,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Wann muss Bilanzgewinn ausgewiesen werden?
Der Bilanzgewinn muss in der Bilanz ausgewiesen werden, wenn das Unternehmen am Ende des Geschäftsjahres einen Gewinn erwirtschaftet hat. Dieser Gewinn wird in der Gewinn- und Verlustrechnung ermittelt und anschließend in die Bilanz übertragen. Der Bilanzgewinn zeigt den Anteil des Gewinns, der den Eigentümern des Unternehmens gehört und nicht als Rücklage oder für andere Zwecke verwendet wird. Die Ausweisung des Bilanzgewinns ist wichtig, um Transparenz über die finanzielle Situation des Unternehmens zu schaffen und den Anteilseignern Informationen über ihre finanzielle Beteiligung zu geben. Unternehmen müssen den Bilanzgewinn gemäß den gesetzlichen Vorschriften und den Grundsätzen ordnungsgemäßer Buchführung korrekt ausweisen. **
-
Was sagt der Bilanzgewinn aus?
Der Bilanzgewinn gibt an, wie viel Gewinn ein Unternehmen in einem bestimmten Zeitraum erwirtschaftet hat. Er ist das Ergebnis aus der Differenz zwischen den Erträgen und den Aufwendungen eines Unternehmens. Der Bilanzgewinn wird in der Bilanz als Eigenkapital ausgewiesen und kann entweder ein positives oder ein negatives Ergebnis sein. Ein positiver Bilanzgewinn zeigt an, dass das Unternehmen profitabel ist und Gewinne erwirtschaftet hat, während ein negativer Bilanzgewinn darauf hinweist, dass das Unternehmen Verluste gemacht hat. Der Bilanzgewinn ist somit ein wichtiger Indikator für die finanzielle Gesundheit und Leistungsfähigkeit eines Unternehmens. **
-
Was versteht man unter Bilanzgewinn?
Was versteht man unter Bilanzgewinn? Der Bilanzgewinn ist der Gewinn, den ein Unternehmen in einem Geschäftsjahr erzielt hat und der in der Bilanz ausgewiesen wird. Er setzt sich aus dem Jahresüberschuss abzüglich des Verlustvortrags und zuzüglich etwaiger Gewinnvorträge zusammen. Der Bilanzgewinn ist somit ein wichtiger Bestandteil der Eigenkapitalstruktur eines Unternehmens und kann entweder ausgeschüttet oder einbehalten werden, um das Eigenkapital zu stärken. Er dient auch als Grundlage für die Gewinnausschüttung an die Aktionäre und die Bildung von Rücklagen. **
-
Wie berechnet man den Bilanzgewinn?
Der Bilanzgewinn wird in der Regel am Ende eines Geschäftsjahres berechnet. Dazu werden die Erträge und Aufwendungen des Unternehmens gegenübergestellt. Zunächst werden die Erträge, wie beispielsweise Umsatzerlöse, Zinserträge und sonstige betriebliche Erträge, summiert. Anschließend werden die Aufwendungen, wie beispielsweise Personalkosten, Materialkosten, Zinsaufwendungen und Abschreibungen, summiert. Der Bilanzgewinn ergibt sich dann aus der Differenz zwischen den Erträgen und den Aufwendungen. Dieser Gewinn kann entweder ausgeschüttet oder einbehalten und in die Rücklagen des Unternehmens eingestellt werden. **
Sind Jahresüberschuss und Bilanzgewinn identisch?
Nein, Jahresüberschuss und Bilanzgewinn sind nicht identisch. Der Jahresüberschuss ist der Gewinn, den ein Unternehmen in einem Geschäftsjahr erwirtschaftet hat, nach Abzug aller Kosten und Steuern. Der Bilanzgewinn hingegen ist der Gewinn, der in der Bilanz des Unternehmens ausgewiesen wird und als Eigenkapital in der Bilanz verbleibt oder als Gewinnausschüttung an die Eigentümer verteilt wird. **
Wie kommt man auf den Bilanzgewinn?
Der Bilanzgewinn ergibt sich aus der Differenz zwischen den Erträgen und den Aufwendungen eines Unternehmens innerhalb eines Geschäftsjahres. Um auf den Bilanzgewinn zu kommen, müssen die Einnahmen, wie beispielsweise Umsatzerlöse, Zinserträge oder sonstige betriebliche Erträge, von den Ausgaben, wie beispielsweise Materialkosten, Personalkosten, Mieten und Abschreibungen, abgezogen werden. Wenn die Erträge die Aufwendungen übersteigen, spricht man von einem Bilanzgewinn. Dieser kann dann entweder einbehalten und für zukünftige Investitionen genutzt oder an die Anteilseigner ausgeschüttet werden. Letztendlich wird der Bilanzgewinn in der Gewinn- und Verlustrechnung des Unternehmens ausgewiesen. **
Top-Angebote
Produkte zum Begriff Bilanzgewinn:
-
Cellfast - Werkzeugset für die Gartenpflege ENERGOGartenpflege-Werkzeugset ERGO. Das Set enthält eine komplette Auswahl an ENERGO-Gartenpflegewerkzeugen: schmale und breite Schaufel, Handgabel, Kultivator, Handrechen und Pflanzer. Es wird mit Gartenhandschuhen und Erde geliefert. Ergonomische Griffe garantieren hervorragende Arbeit mit hochwertigen Edelstahlklingen.43,83 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Recht und Beratung. Handout zur Veranstaltung mit 22 Themenvorschlägen und Hinweisen zur aktuellen Literatur und Rechtsprechung, Taschenbuch vonRecht Und Beratung. Handout Zur Veranstaltung Mit 22 Themenvorschlägen Und Hinweisen Zur Aktuellen Literatur Und Rechtsprechung, Taschenbuch Von Andreas-michael Blum, Grin, 978-3-346-63312-5, Seitenanzahl: 4029,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Güde Gartenpflege-Set GPS 1001 4in1Güde Gartenpflege-Set GPS 1001 4in1 2-Takt-Motor Softgriff Zusatzhandgriff PrimerpumpeFreischneideraufsatz: Schnittbreite 255mmTrimmeraufsatz: Schnittbreite 480mm TippautomatikHeckenscherenaufsatz: 180° neigbar Schnittlänge 435mmAstkettensägenaufsatz:Schnittlänge: 300mm mit Oregon Schwert und KetteVerlängerung passend für alle Anbauteile Komfortables TragegurtsystemLieferumfang:Motoreinheit, Astkettensäge, Freischneider und Trimmer, Heckenschere, Verlängerung, Mischbehälter und Tragegurt139,00 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Schmitz, Lilo: Die Kunst systemisch-lösungsfokussierter BeratungDie Kunst systemisch-lösungsfokussierter Beratung , Richtig beraten mit sparsamen und entspannten Methoden - das wünschen sich alle, die im beruflichen Alltag mit Menschen arbeiten. In der Tradition systemischer Ansätze haben Insoo Kim Berg und Steve de Shazer dazu an ihrem Institut in Milwaukee verblüffend einfache, sparsame und humorvolle Haltungen und Methoden entwickelt, die heute zum Standard systemischer Beratung gehören. Im Zentrum systemisch-lösungsfokussierter Beratung stehen weniger die Probleme und die problematische Vergangenheit der Klientin, sondern auf der Basis guter Erfahrungen nächste Schritte, Überlegungen und Veränderungen, die den Alltag und das Leben der Klienten verbessern können. Dazu begibt sich die Beraterin in eine entspannte und bescheidene Haltung des "Nicht-Wissens" und erforscht die individuellen Lösungswege der KlientIn und wie diese für eine gelingende Zukunft genutzt werden können. Als systemischer Beratungsansatz betrachtet systemisch-lösungsfokussierte Beratung sowohl die Beraterin als auch die Klientin im Kontext ihrer engeren und weiteren Beziehungen und Netzwerke. Sie betrachtet Vielfalt als Merkmal menschlichen Lebens und nimmt eine respektvolle und gelassene Haltung gegenüber divergierenden Milieus und Lebensentwürfen ein. Ohne Not und Benachteiligung schönzureden, macht sich systemisch-lösungsfokussierte Beratung gemeinsam mit den KlientInnen auf die Suche nach individuellen, sozialen und gesellschaftlichen Ressourcen und hilfreicher Unterstützung für eine gelingende Zukunft. Nicht immer ist der richtige Zeitpunkt für eine Veränderung. Wenn Veränderungen nicht gelingen, KlientInnen ständig klagen, Termine nicht eingehalten werden, geht systemisch-lösungsfokussierte Beratung davon aus: Aus Sicht des Klienten gibt es einen "guten Grund" dafür. Hier setzt systemisch-lösungsfokussierte Beratung wenig Energie ein und wartet gelassen auf einen besseren Zeitpunkt oder verhandelt bei Krisen und externem Druck einen Minimalkonsens, mit dem alle leben können. Beratung kann und muss gelernt werden. Begabung und Interesse allein reichen nicht aus, sondern führen leicht ins Burn-Out. Beratung braucht neben Grundhaltungen wie Kongruenz, Akzeptanz und Empathie auch Routinen und Handwerkszeug, das der Beraterin und der Klientin gleichermaßen Sicherheit und einen Rahmen vermittelt. Dazu will dieses Buch ermuntern und alle unterstützen, die systemisch-lösungsfokussierte Beratung lernen oder auffrischen wollen. Mit einer Fülle von praktischen Übungen werden neue Erfahrungen in der Beratung angeregt. Kleine Bausteine und größere Leitfäden können direkt in der Beratung angewendet, erprobt und mit der eigenen Beratungspraxis verbunden werden. Dabei kann das Buch ganz unterschiedlich genutzt werden: - Lernen durch Selbststudium und Selbstberatung Wer gerne alleine und aus Büchern lernt, erhält zusätzlich zu den Bausteinen Übungen zur Selbstberatung und zur individuellen Selbsterfahrung. - Lernen mit Lernpartner oder Lerngruppe Ihre eigentliche Kraft entfalten die Übungen und Bausteine, wenn sie mit einer PartnerIn oder in einer Lerngruppe geübt werden und die BeraterIn sich selbst mit ihren Alltags- und Lebensanliegen der Beratung stellt. Beratung heißt auch: sich selbst weiterentwickeln und in der Selbsterfahrung erleben, was Beratung als Begleitung und Hilfestellung vermag. Diese Selbsterfahrung sollte (an der Hochschule wie in der Fort- und Weiterbildung) wichtiger Baustein jeder Beratungsausbildung sein. Wie immer Sie dieses Buch nutzen - es möchte fortsetzen, was schon dem Vorgänger-Band "Lösungsorientierte Gesprächsführung" gelungen ist: Ihre Beratungspraxis leichter und hilfreicher machen. Völlig überarbeitete Ausgabe des vergriffenen Titels "Lösungsorientierte Gesprächsführung" (B 8411). , Scheinwerferblenden & -gitter > Karosserie & Exterieur Styling , Erscheinungsjahr: 20240612, Produktform: Kartoniert, Autoren: Schmitz, Lilo, Seitenzahl/Blattzahl: 190, Keyword: Empathie; Fortbildung; Gesprächsführung; Hochschule; Lehrbuch; Lösungsorientierte Kurztherapie; Lösungswege; Methode Beratung; Selbstberatung; Weiterbildung; klientzentriert; ressourcenorientiert; systemisch, Fachschema: Humanistische Psychologie~Psychologie / Humanistisch~Sozialeinrichtung~Psychotherapie - Psychotherapeut~Therapie / Psychotherapie, Fachkategorie: Humanistische Psychologie~Psychotherapie: Beratung, Warengruppe: HC/Psychologie/Psychologische Ratgeber, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 206, Breite: 145, Höhe: 10, Gewicht: 298, Produktform: Kartoniert, Genre: Geisteswissenschaften/Kunst/Musik,19,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist Bilanzgewinn Eigenkapital?
Ist Bilanzgewinn Eigenkapital? Der Bilanzgewinn ist ein Teil des Eigenkapitals eines Unternehmens, der aus den erwirtschafteten Gewinnen resultiert. Er wird in der Bilanz auf der Passivseite ausgewiesen und erhöht somit das Eigenkapital. Der Bilanzgewinn wird in der Regel aus dem Jahresüberschuss gebildet, der nach Abzug aller Aufwendungen und Steuern verbleibt. Somit ist der Bilanzgewinn eine wichtige Kennzahl für die finanzielle Gesundheit eines Unternehmens und trägt zur Stärkung des Eigenkapitals bei. **
-
Ist der Bilanzgewinn Eigenkapital?
Der Bilanzgewinn ist ein Teil des Eigenkapitals eines Unternehmens. Er entsteht, wenn die Gewinne eines Unternehmens nicht ausgeschüttet, sondern einbehalten werden. Somit erhöht der Bilanzgewinn das Eigenkapital des Unternehmens. Er wird in der Bilanz auf der Passivseite ausgewiesen und trägt zur Stärkung der finanziellen Basis des Unternehmens bei. Der Bilanzgewinn kann für zukünftige Investitionen genutzt werden oder dazu dienen, die Eigenkapitalbasis des Unternehmens zu festigen. Insgesamt ist der Bilanzgewinn also ein wichtiger Bestandteil des Eigenkapitals eines Unternehmens. **
-
Wann muss Bilanzgewinn ausgewiesen werden?
Der Bilanzgewinn muss in der Bilanz ausgewiesen werden, wenn das Unternehmen am Ende des Geschäftsjahres einen Gewinn erwirtschaftet hat. Dieser Gewinn wird in der Gewinn- und Verlustrechnung ermittelt und anschließend in die Bilanz übertragen. Der Bilanzgewinn zeigt den Anteil des Gewinns, der den Eigentümern des Unternehmens gehört und nicht als Rücklage oder für andere Zwecke verwendet wird. Die Ausweisung des Bilanzgewinns ist wichtig, um Transparenz über die finanzielle Situation des Unternehmens zu schaffen und den Anteilseignern Informationen über ihre finanzielle Beteiligung zu geben. Unternehmen müssen den Bilanzgewinn gemäß den gesetzlichen Vorschriften und den Grundsätzen ordnungsgemäßer Buchführung korrekt ausweisen. **
-
Was sagt der Bilanzgewinn aus?
Der Bilanzgewinn gibt an, wie viel Gewinn ein Unternehmen in einem bestimmten Zeitraum erwirtschaftet hat. Er ist das Ergebnis aus der Differenz zwischen den Erträgen und den Aufwendungen eines Unternehmens. Der Bilanzgewinn wird in der Bilanz als Eigenkapital ausgewiesen und kann entweder ein positives oder ein negatives Ergebnis sein. Ein positiver Bilanzgewinn zeigt an, dass das Unternehmen profitabel ist und Gewinne erwirtschaftet hat, während ein negativer Bilanzgewinn darauf hinweist, dass das Unternehmen Verluste gemacht hat. Der Bilanzgewinn ist somit ein wichtiger Indikator für die finanzielle Gesundheit und Leistungsfähigkeit eines Unternehmens. **
Ähnliche Suchbegriffe für Bilanzgewinn
-
Nachhaltiges Veranstaltungsmanagement. Die sozio-ökonomischen Herausforderungen der Veranstaltung eines umweltfreundliches Musikfestivals, TaschenbuchNachhaltiges Veranstaltungsmanagement. Die Sozio-ökonomischen Herausforderungen Der Veranstaltung Eines Umweltfreundliches Musikfestivals, Taschenbuch Von Paul Schäfer, Grin, 978-3-346-23513-8, Seitenanzahl: 6442,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
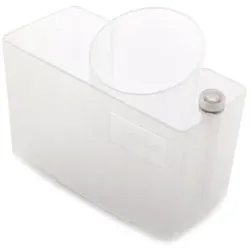
JURA Behälter Milchsystem-Reinigung Z-/Giga- Serie (72543) - Jura Herstellergarantie, kostenlose BeratungDer spezielle 2-Kammer-Behälter aus spülmaschinentauglichem Kunststoff erleichtert die Milchsystem-Reinigung, indem er die Suche nach passenden Gefäßen überflüssig macht. Der Behälter ist kompatibel mit allen unten aufgeführten JURA Kaffeevollautomaten und verfügt über gut ersichtliche Markierungen für die Dosierung von Milchsystem-Reiniger und Wasser. Durch seine optimierte Form lässt er sich platzsparend verstauen. Kompatible Geräte: - Z-Serie - Giga-Serie Angaben zum Hersteller (Informationspflichten zur GPSR Produktsicherheitsverordnung)JURA Elektrogeräte Vertriebs-GmbHPostfach 99 01 4490268 Nürnberg, DeutschlandTel.: +49 (0)911 25 25 0Web: www.jura.com/de / Mail: zentrale@de.jura.com19,90 €*Versand: 6,49 €Sichere Weiterleitung zum Anbieter
-
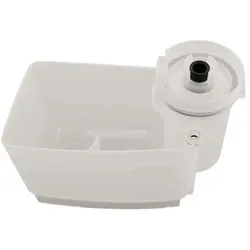
JURA Behälter für Milchsystem-Reinigung E8 (ED) (75569) - Jura Herstellergarantie, kostenlose BeratungDer spezielle 2-Kammer-Behälter aus spülmaschinentauglichem Kunststoff erleichtert die Milchsystem-Reinigung, indem er die Suche nach passenden Gefäßen überflüssig macht. Der Behälter ist kompatibel mit allen unten aufgeführten JURA Kaffeevollautomaten und verfügt über gut ersichtliche Markierungen für die Dosierung von Milchsystem-Reiniger und Wasser. Durch seine optimierte Form lässt er sich platzsparend verstauen. Kompatible Geräte: - E8 (ED) - J8 (EA) - S8 (EB) - J10 (EA) - E10 (EA) Bestellnummer: 75569 Angaben zum Hersteller (Informationspflichten zur GPSR Produktsicherheitsverordnung)JURA Elektrogeräte Vertriebs-GmbHPostfach 99 01 4490268 Nürnberg, DeutschlandTel.: +49 (0)911 25 25 0Web: www.jura.com/de / Mail: zentrale@de.jura.com32,90 €*Versand: 6,49 €Sichere Weiterleitung zum Anbieter
-
Was versteht man unter Bilanzgewinn?
Was versteht man unter Bilanzgewinn? Der Bilanzgewinn ist der Gewinn, den ein Unternehmen in einem Geschäftsjahr erzielt hat und der in der Bilanz ausgewiesen wird. Er setzt sich aus dem Jahresüberschuss abzüglich des Verlustvortrags und zuzüglich etwaiger Gewinnvorträge zusammen. Der Bilanzgewinn ist somit ein wichtiger Bestandteil der Eigenkapitalstruktur eines Unternehmens und kann entweder ausgeschüttet oder einbehalten werden, um das Eigenkapital zu stärken. Er dient auch als Grundlage für die Gewinnausschüttung an die Aktionäre und die Bildung von Rücklagen. **
-
Wie berechnet man den Bilanzgewinn?
Der Bilanzgewinn wird in der Regel am Ende eines Geschäftsjahres berechnet. Dazu werden die Erträge und Aufwendungen des Unternehmens gegenübergestellt. Zunächst werden die Erträge, wie beispielsweise Umsatzerlöse, Zinserträge und sonstige betriebliche Erträge, summiert. Anschließend werden die Aufwendungen, wie beispielsweise Personalkosten, Materialkosten, Zinsaufwendungen und Abschreibungen, summiert. Der Bilanzgewinn ergibt sich dann aus der Differenz zwischen den Erträgen und den Aufwendungen. Dieser Gewinn kann entweder ausgeschüttet oder einbehalten und in die Rücklagen des Unternehmens eingestellt werden. **
-
Sind Jahresüberschuss und Bilanzgewinn identisch?
Nein, Jahresüberschuss und Bilanzgewinn sind nicht identisch. Der Jahresüberschuss ist der Gewinn, den ein Unternehmen in einem Geschäftsjahr erwirtschaftet hat, nach Abzug aller Kosten und Steuern. Der Bilanzgewinn hingegen ist der Gewinn, der in der Bilanz des Unternehmens ausgewiesen wird und als Eigenkapital in der Bilanz verbleibt oder als Gewinnausschüttung an die Eigentümer verteilt wird. **
-
Wie kommt man auf den Bilanzgewinn?
Der Bilanzgewinn ergibt sich aus der Differenz zwischen den Erträgen und den Aufwendungen eines Unternehmens innerhalb eines Geschäftsjahres. Um auf den Bilanzgewinn zu kommen, müssen die Einnahmen, wie beispielsweise Umsatzerlöse, Zinserträge oder sonstige betriebliche Erträge, von den Ausgaben, wie beispielsweise Materialkosten, Personalkosten, Mieten und Abschreibungen, abgezogen werden. Wenn die Erträge die Aufwendungen übersteigen, spricht man von einem Bilanzgewinn. Dieser kann dann entweder einbehalten und für zukünftige Investitionen genutzt oder an die Anteilseigner ausgeschüttet werden. Letztendlich wird der Bilanzgewinn in der Gewinn- und Verlustrechnung des Unternehmens ausgewiesen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.